智能汽车新浪潮 传感器巅峰之战,汽车科技的下一站
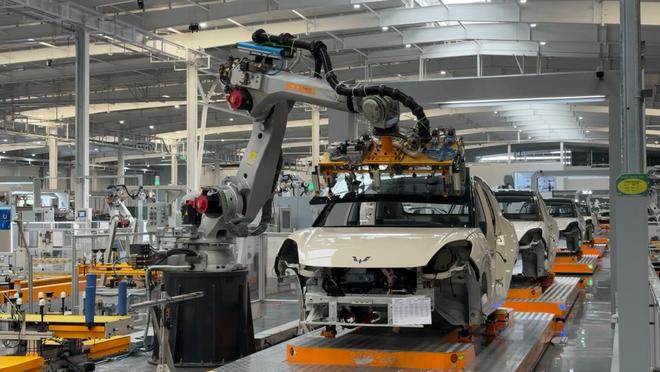
当汽车从代步工具进化为“移动智能终端”,一场围绕传感器的军备竞赛正在悄然重塑整个汽车科技产业。激光雷达、毫米波雷达、摄像头、超声波传感器——这些曾经陌生的名词如今成为智能汽车的核心卖点。浪潮汹涌之下,一个问题呼之欲出:传感器浪潮的顶峰究竟在哪里?\n\n## 传感器:智能汽车的“五官”与“神经”\n\n智能汽车的本质是“感知-决策-执行”的闭环。传感器作为感知层的核心硬件,承担着车辆与外界环境交互的重任。从L2级辅助驾驶到L4级自动驾驶,传感器的数量与性能呈指数级攀升。一辆L4级测试车可能搭载超过30个传感器,包括多颗激光雷达、毫米波雷达、高清摄像头和超声传感器。\n\n过去几年,传感器领域经历了三轮明显浪潮:第一轮是多传感器融合方案确立,毫米波雷达与摄像头组合成为ADAS主流;第二轮是激光雷达的量产冲刺,华为、禾赛、速腾聚创等玩家将成本从数万美元拉低至数百美元;第三轮则是4D成像雷达的崛起,以更低的成本实现更高维度的感知。每一轮浪潮都在推动感知能力指数级提升。\n\n## 技术路线之争:顶峰到底是什么形状?\n\n纯视觉方案:以特斯拉为代表,坚信“人类用眼睛就能开车,AI也能”。通过摄像头+神经网络,持续压低硬件成本,但对算法和算力要求极高。\n\n激光雷达方案:中国车企多数拥趸的路线。激光雷达拥有天生的三维测距优势,在暗光、异形物体识别上完胜,但价格和寿命曾是阿克琉斯之踵。目前半固态、固态激光雷达趋向成熟,市场快速下沉至20万元以下车型。\n\n4D毫米波雷达:一夜之间登上风口。传统毫米波雷达无法测高,4D成像雷达追加俯仰角探测能力,点云密度大幅提升,似乎要抢激光雷达的很多场景。最重要的是,它成本可控,对传统Tier1供应商而言较为友好。\n\n此时此刻,顶峰是谁依然没有定论。但如果非要用力定坐标,可以看到这样的斜率:过去五年单车传感器成本中位数正从3000元奔向2万元,2024到2025年被不少机构认为是“传感器的Tipping Point”——搭载高阶智驾的初步可见数量突破50万台每年,规模效应将拉低整个系统成本的30%以上。\n\n## 成本曲线的折磨与数据的解放\n\n无论路线如何对立,降低硬件门槛靠的是两点之一迭代提速的数据闭环释放渠道纵深红利降低综合BOM可见若干家主机厂战略:低成本摄像头同时搭空间主动感知争取极端corner Case精度兼容—事实其实每一代传感浪潮在收敛特性时总是挤压“最容易)分辨比强--‘低成本不可能0/1极终方案靠数据持续扩充范式’---到今天我们可以从一系列车企各车型标配推导:无论去激光化进展速度与下一代拓扑跃点是可见不可转折:多元合一是不可能归宿。\n\n那么顶峰根本不是某个单一传感设备,而与异构(芯片视觉毫米融合)+映射无限作用在全Timing帧工况事件系统是最终角。
如若转载,请注明出处:http://www.treetaois.com/product/21.html
更新时间:2026-10-26 07:23:45